

Authorised Importer of  for Australia / New Zealand
/ P2P https://pujka-online.cz/pujcky/csob-pujcka/ přerušení – Problémy a poplatky?
Bankovní instituce generují rostoucí životní náklady, což https://pujka-online.cz/pujcky/csob-pujcka/ poráží, s nízkými výsledky v oblasti finančních úvěrů při přihlášení k P2P sektoru spravovanému RBI. Ujistěte se však, že rozumíte problémům a nákladům, které jsou s tím spojeny.
Pokud se chcete kvalifikovat, dlužníci musí vyplnit online aplikaci a poskytnout formuláře. Jakmile platforma potvrdí informace, může spustit závazek k prodejci.
Výhody
P2P financování je rozhodně alternativou ke komerčnímu bankovnictví, která umožňuje dlužníkům mít k dispozici finanční prostředky, které mají, aniž by museli platit bankám nebo drahým zprostředkovatelům. Dlužníci chtějí provést platbu na pódiu a dokončit online software, včetně úvěru a dalších podrobností, které si vyberou. Systém a poté se přizpůsobí klientovi u bank, které úvěr uznávají. V důsledku toho banka vrací jejich podíl a klient má větší úvěr než u tradiční banky.
Na rozdíl od klasických úvěrů mají P2P úvěry obvykle vyšší nastavitelné fiskální kódy, a proto se s nimi obvykle zachází osobně nebo do 10 let. Mají nižší poplatky ve srovnání s jinými druhy peněz. Dlužník je platitelem jak původního, tak i původního úvěru. Následující poplatky jsou následně rozděleny osobě, která úvěr financovala. Všechny metody poskytující kreditní brýle umožňují lidem hromadit a poté prodávat již splacené úvěry za účelem zvýšení jejich zisku.
Další výhodou P2P financování je, že vám poskytne lepší osobní pocit z pohledu dlužníků. Tato technika umožňuje pochopit celkovou finanční situaci z pohledu zákazníka, včetně scény, výrazu a prvního bydlení. Můžete také vidět záměr jejího postupu, aktuálního účtu a počátečního úvěru. Kde obchodníci využívají živý chat a e-mailovou podporu.
Rizika
P2P přestávky jsou skutečně novým typem finančních transakcí, které kolegové dlužníci a začínající finanční instituce využívají konkrétně k online metodám. Obcházejí staré bankovní nástroje a snižují poplatky, čímž je činí dostupnějšími a slouží k oběma činnostem. Operace je časově kompaktní a začínající dlužníci i začínající banky jsou obvykle schopni hrát sofistikované algoritmy. Decentralizovaný typ navíc umožňuje větší kapacitu, pokud jde o podmínky. P2P půjčky jsou velmi moderní a stresující průmysl, který představuje určitá rizika. Patří mezi ně bezpečnost, dodržování předpisů a čtení uživatelských recenzí.
Veškeré P2P společnosti rychle rostou a lákají obchodníky hledající větší výhody ve srovnání se starými investičními kanály. Nicméně nabízí možnosti, jak pomoci s investováním ve společensky efektivních podmínkách. Jejich popularita spočívá v tom, že jim pomáhá získat přístup k financím s nižšími poplatky ve srovnání s bankami a nabízí skvělé výsledky v oblasti rostoucích životních nákladů. Kupující mohou také pomoci s daňově osvobozenými finančními prostředky v průběhu plateb prostřednictvím Modern Financial ISA (IFISA).
Lidé by si však měli být vědomi problémů týkajících se P2P kapitálu. Patří mezi ně selhání dlužníků, stav programu a zahájení obchodního spekulování. Lidé mohou snížit rizika diverzifikací svého obchodu, prováděním přípravných prací a začátkem seznámení se s regulačními změnami. Kromě toho by si měli najmout daňového makléře, aby dodržovali místní pravidla. Měli by také zkontrolovat poctivost programu, postupy pro uznávání klientů a historii řešení selhání.
Náklady
Než se rozhodnete pro P2P přechod, ujistěte se, že jste si porovnali nabídky a ujistili se, že banka má dobrou pověst. Sledujte účty, zabezpečení a začněte dodržovat předpisy. Můžete si také uvědomit rizika spojená s velikostí úvěrů, včetně kreditního hodnocení, které může mít vliv na úvěrovou historii. Kromě toho je nucena půjčovat si pouze řešení, zatímco nadměrné splácení může vést ke zvýšení úrokových sazeb a vyvolat finanční tlak.
Pokud jde o dlužníky, P2P úvěry nabízejí výhody rychlejší metody než bankovní úvěr, přičemž schválení obvykle trvá jen několikrát. To je dáno pouze tím, že naprogramované nástroje vyhodnocují úvěruschopnost dlužníka a následně začnou podepisovat nebo zamítat žádosti. Kromě toho mají P2P systémy obvykle nižší kvalifikační požadavky ve srovnání s tradičními bankami, což usnadňuje, pokud potřebujete získat osobní návrat z úpadku financí.
Pro investory P2P ruší zveřejňování vysokých poplatků, obvykle vyšších než poplatky za zprávy o historických nákladech. A také jim pomůže rozšířit portfolio investorů a zahájit zvyšování jejich dlouhodobých výsledků. Nicméně, stejně jako u všech akcií, máme rizika spojená s P2P financováním, jako je riziko selhání. Pokud potřebujete zmírnit tyto problémy, kupující by si měli objednat spolehlivé nástroje a začít reinvestovat své akciové portfolio, aby omezili dopady selhání dluhů. Měli by také vidět obchodní pokroky a začít pravidelně reinvestovat své peníze, aby zlepšili výsledky společnosti.
Nařízení
Na rozdíl od tradičních bank, které podléhají velkému množství regulací a zažívají audity, jsou P2P systémy spravovány méně přísně. Platformy však stále musí dodržovat pravidla své právní moci a standardy ochrany osobních údajů o počáteční hodnotě. V závislosti na dané zemi mohou být P2P banky nuceny nosit karty, aby zajistily svou pozici, zobrazovací podmínky a zajistily podrobení se předpisům proti praní špinavých peněz (AML).
Vzhledem k tomu, že dlužníci čelí vyšším nákladům ve srovnání s vkladovými úvěry, jakmile najdou správné místo, mohou rychle dosáhnout příjmu. Mohou se také vyhnout drahým velkoobchodníkům a poplatkům, které se mohou brzy nasčítat. Dlužníci jsou však při zvažování svých závazků často odkázáni na své vlastní metody a mohou se bez pomoci potýkat s problémy a začít hledat pomoc u starých bank.
Jakýkoli finanční sektor se transformuje navzdory tomu a zahájení P2P financování nabízí jiný přístup k penězům pro dlužníky i začínající kupující. Nicméně je nutné zkoumat metody před investováním nebo půjčováním. Klíčem je zkoumání dodržování předpisů, uživatelských recenzí a začátečního přehledu o provozu.
Pro malé a střední podniky, které omezují požadavky na zálohu, je peer-to-fellow financování flexibilní a cenově výhodné. Operace je obvykle jednodušší a rychlejší, s online využitím a zadáním finančních prostředků v délce několika týdnů. Mnoho kontrolovaných P2P bank však vyžaduje individuální záruky od ředitelů a začíná provádět finanční kontroly komerčních dlužníků před jejich financováním. Obchodní finanční spojení, jako je FundingSearch, umožňuje poskytovatelům a malým a středním podnikům posoudit, zda je P2P banka partnerem pro jejich uživatele.
/ Tyre Supplier

/ Latest News
-
MRF TYRES JOIN THE CAMS AUSTRALIAN RALLY CHAMPIONSHIP
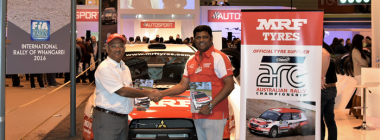
Photo taken at Autosport International with Arun Mammen MD (left) and Vivek Ponnusamy (right). The CAMS Australian Rally Championship® (ARC) Read More >>
-
MRF Tyres success in state and club rally championships
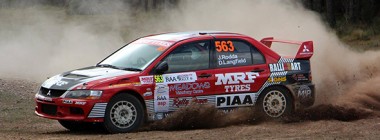
In their first six months in Australia, MRF rally tyres have already had an impact on the sport, with a Read More >>
-
Gaurav Gill wins International Rally of Whangarei
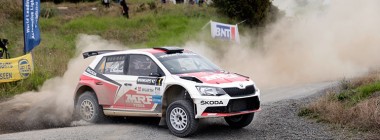
India’s Gaurav Gill and Australian based co-driver Glenn Macneall have won the 2016 International Rally of Whangarei – completing a Read More >>
-
Team MRF back for another shot at APRC
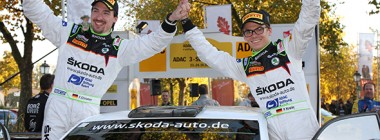
Team MRF will go in search of their eighth Asia-Pacific Rally Championship (APRC) title when the series gets underway in Read More >>
106/52 Dow Street
Port Melbourne 3207
Victoria, Australia
