

Authorised Importer of  for Australia / New Zealand
/ Nhận tiền ứng trước trực tuyến bằng app vay tiền nhanh thẻ
Bài đăng
Khi bạn có lịch sử tín dụng kém, bạn vẫn có thể app vay tiền nhanh nhận được khoản vay trực tuyến đặc biệt, nhưng điều đó không đảm bảo sự uy tín hoặc ngôn ngữ cụ thể. Để tăng cơ hội, hãy xem xét các điều khoản riêng, áp dụng quy trình thẩm định sơ bộ bằng điện thoại di động một cách cởi mở và bắt đầu kiểm tra số tiền được cấp, khoản trả nợ, phí và tổng chi phí thanh toán của các ưu đãi khác.
Điểm tín dụng
Chất lượng tín dụng thường là một chỉ số phản ánh tình trạng tài chính của bạn. Nó được xác định dựa trên hồ sơ tín dụng, giúp các ngân hàng hiểu được mức độ rủi ro của bạn khi vay tiền. Điểm tín dụng cao hơn giúp bạn giảm rủi ro và dễ dàng được chấp nhận vay tín dụng và mở thẻ tín dụng với lãi suất thấp hơn. Chỉ số FICO là phổ biến nhất, dao động từ 400 đến 850. Các yếu tố ảnh hưởng đến điểm tín dụng bao gồm mức độ nợ, lịch sử tín dụng và các giấy tờ tùy thân. Với điểm tín dụng thấp, bạn cần cung cấp thêm thông tin về hạn mức tín dụng, cũng như trả nhiều chi phí hơn và phí phát sinh khi vay tiền.
Để đảm bảo điểm tín dụng mới, hãy chọn một trong những nhà cung cấp báo cáo tín dụng hàng đầu và vẫn có thể lấy báo cáo miễn phí. Việc duy trì điểm tín dụng của bạn bởi công ty cung cấp dịch vụ này có thể mất phí. Tuy nhiên, bạn cần lưu ý rằng không phải tất cả các kết quả đều giống nhau. Mỗi loại điểm tín dụng sử dụng các phương pháp khác nhau và bắt đầu thu thập thông tin từ các tổ chức tài chính. Ngoài ra, điểm số bạn nhận được có thể khác nhau tùy thuộc vào kết quả kiểm tra của từng ngân hàng.
Để cải thiện hơn nữa tình hình kinh tế, hãy thanh toán đầy đủ các khoản chi tiêu của bạn một cách hợp lý để giúp hạn chế tổn thất ở mức tối đa. Bạn cũng có thể tăng hạn mức tín dụng của mình để tránh mở thêm các tài khoản thẻ tín dụng mới và bắt đầu mở một số lượng tài khoản nhỏ tại một thời điểm nhất định. Bạn cũng có thể tìm một thẻ tín dụng do công ty phát hành từ bạn bè hoặc người thân, hoặc tham gia các khóa học để vay tín chấp từ ngân hàng trực tuyến.
Thù lao
Lãi suất bạn dùng để mua khoản vay tín dụng cá nhân phụ thuộc vào điểm tín dụng của bạn. Các lựa chọn tài chính này thường được hiển thị cho bạn, thông báo rằng nó không cần phải thế chấp tài sản hoặc tìm nơi để cất giữ an toàn. Bất kỳ tổ chức tài chính nào cung cấp các công cụ vốn linh hoạt như Khoản vay tín dụng cá nhân, cho phép bạn vay từ hạn mức tín dụng hiện có của thẻ tín dụng mà không cần đơn đăng ký bổ sung và bắt đầu nhận tiền. Các công cụ này, có thể sử dụng đến hai năm, có thể có lãi suất hàng năm (APR) thấp hơn so với các khoản vay tín dụng thông thường. Tuy nhiên, bạn cũng sẽ nhận được lãi suất vào ngày nhận lương từ nhà cung cấp thẻ.
Các khoản vay thường có mức lãi suất cố định và thời hạn trả nợ rõ ràng, giúp việc quản lý dễ dàng hơn. Chúng cũng có thể giúp cải thiện điểm tín dụng, đặc biệt nếu bạn trả hết nợ đúng hạn. Với khoản vay thế chấp, việc trả nợ có thể tạo ra sự khác biệt đáng kể, nhưng điều cần thiết là phải so sánh kỹ các lựa chọn trước khi chọn phương thức giao dịch mới.
Thẻ tín dụng cũng có thể giúp cá nhân quản lý việc sử dụng và bắt đầu tận dụng các lợi ích. Công nghệ – không chỉ liên quan đến các giao dịch tài chính, cho phép thực hiện các khoản chi tiêu trực tiếp và trực tuyến, cũng như ghi nhận các khoản tiền gửi từ thẻ (với một khoản phí nhỏ). Thẻ tín dụng mang lại nhiều lợi ích như hoàn tiền, ưu đãi vé máy bay, và lãi suất ưu đãi ban đầu. Tuy nhiên, phí và lệ phí cao hơn có thể đi kèm với các chương trình khuyến mãi chuyển khoản số dư thẻ tín dụng.
Hóa đơn
Thẻ tín dụng khi sử dụng lâu dài sẽ dẫn đến những ràng buộc tài chính nghiêm trọng. Chúng mang lại sự tiện lợi từ các nhà cung cấp, nhưng cũng đi kèm với các khoản phí có thể tích lũy. Bất kỳ thẻ nào cũng có những ưu điểm giúp cải thiện điểm tín dụng và cho phép người dùng có nhiều hạn chế hơn cũng như giảm phí khi sử dụng một cách có trách nhiệm.
Các khoản vay tài chính luôn có chiến lược tiếp cận nhanh chóng và quy trình thu hồi nợ khắt khe, khiến lãi suất thấp hơn so với các khoản vay thông thường vì chúng được sử dụng để thanh toán các hóa đơn lớn. Thêm vào đó, khoản vay được trả trong khoảng thời gian từ sáu đến năm tháng, giúp bạn dễ dàng kiểm soát người cho vay và giảm bớt gánh nặng nợ. Bạn có thể vay tiền bằng cách thế chấp nhà, mua lốp xe hoặc bất cứ hình thức nào khác.
Nếu bạn rút tiền ứng trước bằng thẻ tín dụng, ngân hàng sẽ tính phí theo tỷ lệ phần trăm tiền ứng trước, có thể từ khoảng 3% đến % trên tổng số tiền nhận được. Điều này cộng thêm lãi suất của chương trình thẻ tín dụng, và lãi suất này sẽ nhanh chóng tăng lên. Việc ứng tiền giúp tăng hạn mức tín dụng, tức là số dư tín dụng khả dụng. Đối với các khoản vay, nên duy trì hạn mức tín dụng dưới 30% để tránh bị giảm điểm tín dụng.
Bằng cách sử dụng khoản vay thế chấp thông qua người thân hoặc người quen, bạn có thể rút tiền mà không mất phí và có thể được coi là một khoản đầu tư nhỏ hơn so với việc vay tiền mặt, vốn có mức phí quá cao, có thể lên tới 500%. Tuy nhiên, hãy chắc chắn rằng bạn xem xét kỹ các điều khoản của bất kỳ thỏa thuận nào trước khi chấp nhận vay tiền từ bất kỳ ai.
Sự chấp thuận
Nếu bạn vay tiền ngân hàng, bạn phải cung cấp một số bằng chứng về nguồn tiền mặt. Bạn có thể làm điều này bằng cách cung cấp các phiếu chi tiêu hoặc mẫu W2. Tuy nhiên, điều này không quan trọng đối với khoản vay thẻ tín dụng vì ngân hàng thường chỉ dựa trên khả năng tín dụng của bạn. Thực tế, việc nâng cấp thẻ có thể cải thiện lịch sử tín dụng của bạn bằng cách thêm một nguồn tài chính khác vào hồ sơ. Điều này, cùng với các đánh giá, giúp cải thiện danh tiếng bằng cách đề cập đến việc có sự thay đổi so với việc yêu cầu nâng cấp, Rae khẳng định. Do đó, bạn có thể tìm kiếm nguồn vốn trực tuyến bằng thẻ ngay cả khi có lịch sử tín dụng xấu. Nhưng, điều quan trọng bắt đầu từ nhà cung cấp thẻ và khả năng tín dụng của họ.
/ Tyre Supplier

/ Latest News
-
MRF TYRES JOIN THE CAMS AUSTRALIAN RALLY CHAMPIONSHIP
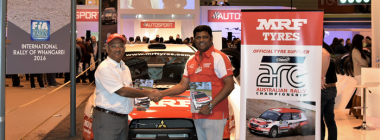
Photo taken at Autosport International with Arun Mammen MD (left) and Vivek Ponnusamy (right). The CAMS Australian Rally Championship® (ARC) Read More >>
-
MRF Tyres success in state and club rally championships
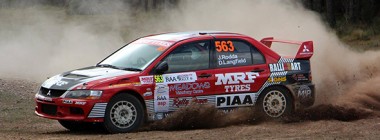
In their first six months in Australia, MRF rally tyres have already had an impact on the sport, with a Read More >>
-
Gaurav Gill wins International Rally of Whangarei
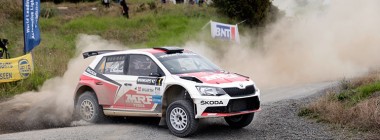
India’s Gaurav Gill and Australian based co-driver Glenn Macneall have won the 2016 International Rally of Whangarei – completing a Read More >>
-
Team MRF back for another shot at APRC
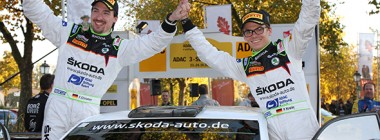
Team MRF will go in search of their eighth Asia-Pacific Rally Championship (APRC) title when the series gets underway in Read More >>
106/52 Dow Street
Port Melbourne 3207
Victoria, Australia
