

Authorised Importer of  for Australia / New Zealand
/ Preguntas frecuentes kviku prestamos opiniones Tanto como monetario
Artículos de contenido
El sistema financiero es una herramienta poderosa que te ayudará a alcanzar tus metas económicas, incluso si parecen inalcanzables de otra manera. Sin embargo, puede ser complicado, sobre todo al analizar aspectos como el historial crediticio, el perfil crediticio y la solicitud de una tarjeta de crédito.
Tener un buen historial crediticio es fundamental para la salud financiera. Pero comprender cómo gestionar las finanzas con responsabilidad es igualmente importante.
¿Exactamente qué tarjeta de minutos?
Las tarjetas de crédito ofrecen acceso a cualquier servicio de compras. Es posible que una tarjeta tenga períodos de bonificación, durante los cuales se puede liquidar la cuenta sin pagar intereses. Después de esos períodos, se debe pagar la deuda en cuotas, y la entidad emisora de la tarjeta de crédito cobra intereses sobre el nuevo estado de cuenta.
Una tarjeta de crédito suele ser compatible con tarjetas de crédito, incluidas las tarjetas de plástico, y se puede usar en cualquier lugar donde se acepten. También se puede usar para acumular fondos en un banco. Sin embargo, la emisión de una tarjeta de crédito por parte de un profesional solo es válida en el establecimiento.
Las tarjetas de débito suelen estar asociadas a una cuenta y comienzan a deducir los ingresos directamente de la misma. Se pueden deslizar, depositar o recargar para pagar facturas. También se pueden usar para recargar un cajero automático, una vez que se ha realizado el pago. Las tarjetas de débito son una alternativa práctica a llevar chequera o efectivo, y ayudan a las personas a ahorrar dinero.
¿Qué es exactamente un límite de crédito?
Cualquier límite de endeudamiento sería la cantidad total que posiblemente podrías obtener al frente de una cuenta de giro, incluyendo una tarjeta, incluyendo restricciones en tu uso. También puede ayudar a elegir el puntaje de crédito para la cantidad significativa del total de dinero abierto que tienes cada uno de estos.
Las limitaciones financieras suelen basarse en cierta documentación del perfil crediticio del comprador, o en su situación financiera general, como efectivo y otros activos. Un historial crediticio menos favorable generalmente se considera menos favorable y puede ser elegible para un límite de crédito más alto.
Las instituciones bancarias también pueden considerar un conjunto de variables al calcular un límite de crédito, por ejemplo, la persona que solicita el adelanto (lo cual puede representar una parte significativa de su historial crediticio), su puntaje crediticio anterior y la cantidad de empleos actuales que ha tenido en relación con sus finanzas. Si gasta sistemáticamente menos del límite de crédito, esto afecta negativamente su puntaje crediticio y puede llevar al banco a evaluar los cargos por sobregiro y reducir su límite de crédito. Si esto le preocupa, solicite a la compañía de la tarjeta de crédito un aumento de límite de crédito.
¿Qué es una comisión por tarjeta?
El costo de la tarjeta de crédito es un gasto que una empresa paga simplemente por aceptar una tarjeta. En este artículo, el costo es un aspecto esencial del precio de obtener una tarjeta de crédito y puede acumularse rápidamente para las empresas. El costo de la tarjeta proviene de tres partes: las redes de tarjetas de crédito (como Visa, Card y la Unión Europea), los bancos que las respaldan y los procesadores de pagos, que gestionan la transacción.
Los cargos por transacciones con tarjeta de crédito más comunes son de intercambio y generan gastos de revisión. El costo de reciprocidad es un porcentaje del código de venta que se destina al pago inicial de la tarjeta de crédito. Los cargos de revisión son una kviku prestamos opiniones pequeña parte del flujo de costos que se destina a la conexión de la tarjeta de crédito. Una nueva conexión también puede cobrar otros gastos relacionados con ciertos tipos de términos, incluyendo un cargo por recibir estas tarjetas y un cargo por compras en línea o a través de la telefonía móvil.
Otro método de pago con tarjeta de felicitación puede ser una tarifa de simplicidad, que permite a las tiendas añadir un cargo fijo al total del pedido. Esta práctica es común en las tiendas online y les permite compensar los costes asociados a la generación de extractos de tarjeta de crédito.
¿Cuál es la tarifa por minuto de la tarjeta?
Los cargos por tarjeta de crédito, o tasas de interés (TAE), varían cuando se renueva un saldo pendiente en un período determinado. Generalmente, las TAE dependen de la política de la institución financiera y de una licencia. Las TAE de una tarjeta de crédito varían significativamente según el tamaño de la tarjeta y la solvencia del titular.
Cualquier tarjeta ofrece una promoción introductoria reducida de primavera en gastos o transferencias de saldo como una tasa baja restringida si se abren por primera vez. Aquí, las ofertas de primavera del 0% tienden a durar doce semanas si necesita tener 21 años. Si el primer mes de abril termina, cualquier tarjeta notificará la compra o el depósito en la cuenta 04 probablemente se activará.
Mantener un registro mensual de tus gastos y pagarlo íntegramente antes de la fecha de vencimiento te ayudará a evitar gastos excesivos con la tarjeta. Además, te permite controlar tus gastos y gestionar tu presupuesto.
¿Qué calificación crediticia exactamente?
Un crédito suele ser una cantidad aproximada de tres dígitos que representa la forma más sencilla en que usted pagará sus gastos. Es uno de los factores que los bancos pueden considerar al decidir si le otorgan o no una tarjeta de crédito y al aprobar su uso.
Se elaborará una clasificación que tendrá en cuenta el tipo de equipo que habla sobre los detalles del perfil crediticio. Las agencias financieras (Equifax, Experian y TransUnion) acceden a cualquier perfil crediticio si se desea calificar a agentes como FICO y VantageScore.
Los resultados se basan en la documentación del expediente crediticio, su historial de pagos y el monto del crédito. Además, consideran los tipos de cuentas que usted tiene y el saldo pendiente de sus deudas. El índice de utilización del crédito, es decir, el monto de crédito disponible que está utilizando, y el monto de crédito nuevo que tiene también influyen en el resultado.
Existen numerosos factores que pueden afectar cualquier puntaje crediticio, o un mismo escenario puede tener efectos mixtos en otros puntajes, ya que los diseños de las fórmulas son complejos de entender. Deberá monitorear su puntaje crediticio para estar al tanto de su evolución.
/ Tyre Supplier

/ Latest News
-
MRF TYRES JOIN THE CAMS AUSTRALIAN RALLY CHAMPIONSHIP
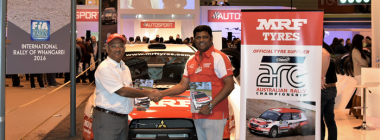
Photo taken at Autosport International with Arun Mammen MD (left) and Vivek Ponnusamy (right). The CAMS Australian Rally Championship® (ARC) Read More >>
-
MRF Tyres success in state and club rally championships
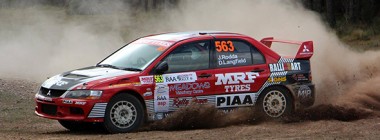
In their first six months in Australia, MRF rally tyres have already had an impact on the sport, with a Read More >>
-
Gaurav Gill wins International Rally of Whangarei
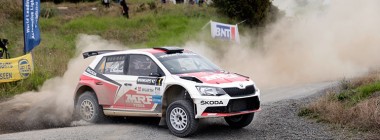
India’s Gaurav Gill and Australian based co-driver Glenn Macneall have won the 2016 International Rally of Whangarei – completing a Read More >>
-
Team MRF back for another shot at APRC
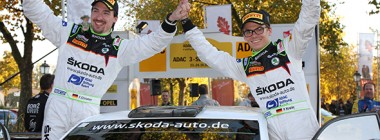
Team MRF will go in search of their eighth Asia-Pacific Rally Championship (APRC) title when the series gets underway in Read More >>
106/52 Dow Street
Port Melbourne 3207
Victoria, Australia
